Embedded Insurance: come le piattaforme integrate trasformano la distribuzione assicurativa

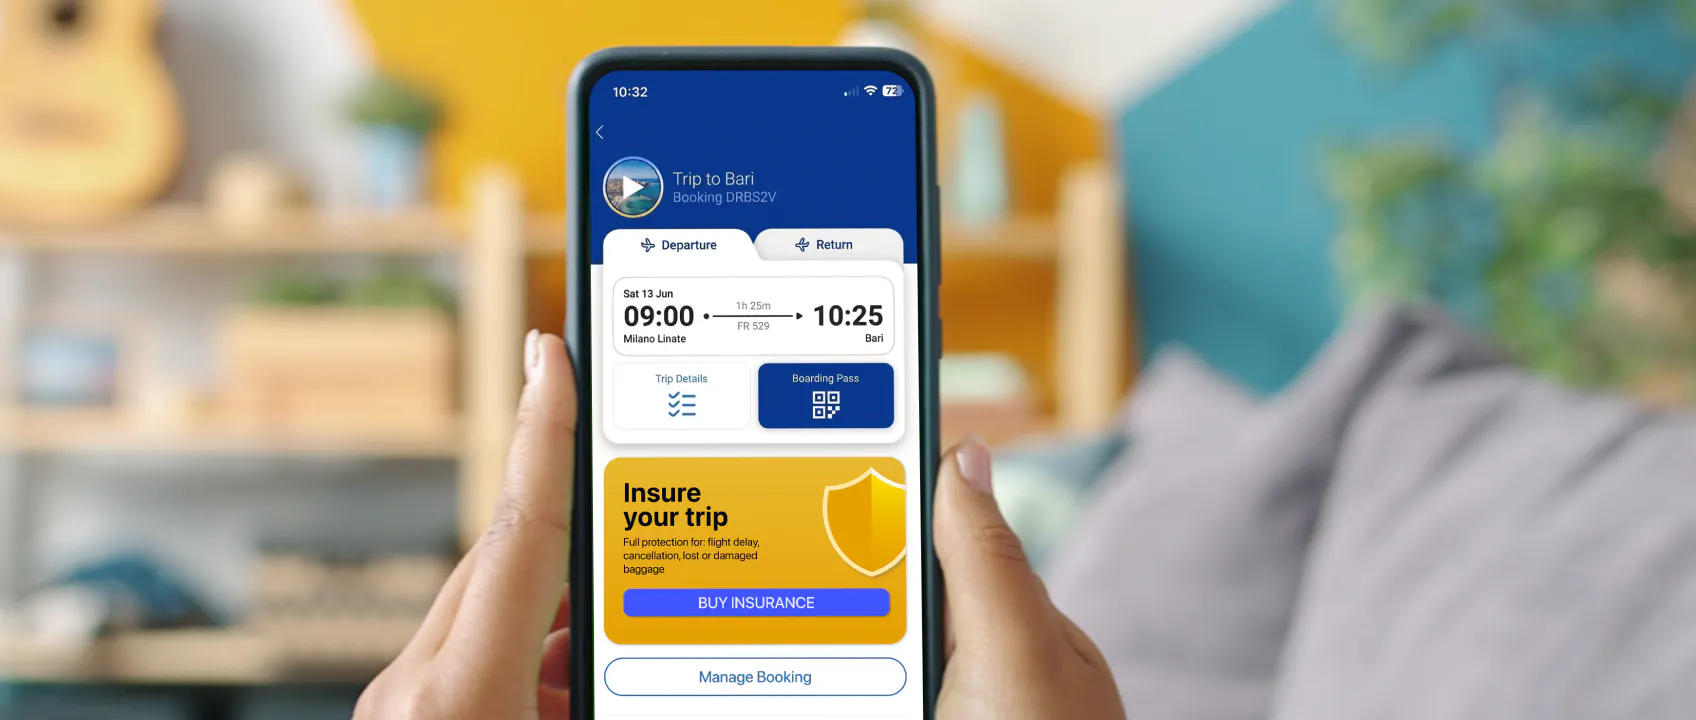
L’assicurazione entra sempre più spesso nelle esperienze digitali che consumatori e aziende utilizzano ogni giorno. Una copertura può essere proposta mentre si prenota un viaggio, quando si acquista o noleggia un veicolo, quando si finanzia un bene oppure si sottoscrive un servizio digitale.
È il principio alla base dell’Embedded Insurance, o assicurazione integrata: incorporare la copertura assicurativa direttamente nel customer journey di un altro prodotto o servizio, rendendola disponibile nel momento in cui nasce il bisogno.
Per le compagnie assicurative questa evoluzione apre nuovi canali di distribuzione, per i retailer e le società di servizi si creano nuove opportunità di ricavi. Ma integrare una polizza nell’esperienza del cliente è solo la parte più visibile del processo. Per rendere il modello realmente scalabile serve anche un’infrastruttura capace di gestire incassi, pagamenti, ripartizione dei fondi e riconciliazione tra tutti gli attori coinvolti.
Per approfondire caratteristiche e applicazioni dell’assicurazione integrata: Embedded Insurance: vantaggi, applicazioni e focus Automotive.
In sintesi
Una piattaforma di Embedded Insurance permette di integrare prodotti assicurativi all’interno di esperienze e servizi di terze parti. Per funzionare su larga scala, tuttavia, deve connettere non solo prodotti e dati, ma anche l’intera componente finanziaria: pagamento dei premi, distribuzione degli incassi, riconciliazione e payout.
Dalla polizza come prodotto alla protezione integrata nel customer journey
Tradizionalmente, l’acquisto di una polizza rappresenta un percorso autonomo. Con l’Embedded Insurance, invece, la copertura viene proposta all’interno di un’esperienza già iniziata dal cliente.
Gli esempi sono numerosi:
- una polizza viaggio acquistata durante la prenotazione;
- una copertura associata al noleggio o all’acquisto di un veicolo;
- un’assicurazione collegata a un finanziamento;
- una protezione inclusa in un abbonamento;
- coperture attivate in funzione dell’utilizzo di un prodotto o servizio.
La distribuzione assicurativa diventa quindi parte di ecosistemi partecipati da compagnie assicurative, intermediari e aziende appartenenti ad altri settori.
In Italia la distribuzione assicurativa si sta aprendo progressivamente a ecosistemi e operatori esterni ai canali tradizionali. Un’indagine pubblicata da IVASS nel luglio 2026 su utilities, operatori della mobilità e grande distribuzione rileva che 7 distributori non tradizionali, insieme a 17 compagnie partner, hanno intermediato circa 98,5 milioni di euro di premi nel 2025, con una distribuzione effettuata prevalentemente tramite call center e canali digitali.¹ Parallelamente, la quarta edizione dell’Osservatorio Open and Embedded Insurance – Italia evidenzia per l’Embedded Insurance italiano una crescita del 19% nell’ultimo anno, dopo il +125% registrato tra il 2022 e il 2024, e stima un’ulteriore espansione del 133% tra il 2025 e il 2030.²
A livello europeo, parallelamente, i modelli distributivi continuano a evolvere. Il Third Report on the Application of the Insurance Distribution Directive pubblicato da EIOPA nel marzo 2026 rileva che il numero degli intermediari assicurativi abilitati a operare cross-border tramite passaporto europeo è aumentato di circa il 12% tra il 2020 e il 2024.³
La distribuzione diventa quindi più digitale, interconnessa e potenzialmente internazionale.
L’Embedded Insurance è un ecosistema, non solo una polizza integrata
L’evoluzione dell’Embedded Insurance va oltre l’aggiunta di una copertura al checkout.
I modelli più avanzati collegano compagnie assicurative, retailer, banche, piattaforme, operatori Travel e Mobility, software provider e intermediari all’interno dello stesso customer journey.
Una delle architetture che abilita questo modello è l’Insurance-as-a-Service (IaaS), in cui funzionalità assicurative come preventivazione, underwriting, emissione delle polizze, gestione dei sinistri e pagamenti vengono rese disponibili come servizi modulari integrabili tramite API.
Per approfondire: Insurance-as-a-Service: l’infrastruttura aperta per modelli assicurativi digitali.
Questa modularità facilita la costruzione diesperienze utente personalizzate. Dietro il servizio, però, resta una domanda essenziale: come vengono movimentati e riconciliati i fondi tra tutti gli attori coinvolti?
Pagamenti e riconciliazione: l’infrastruttura dietro l’Embedded Insurance
Ogni pagamento assicurativo genera una serie di flussi finanziari collegati.
Il premio deve essere incassato, associato alla corretta polizza, eventualmente separato dal pagamento principale e attribuito alla compagnia o agli altri soggetti della filiera. In alcuni modelli devono inoltre essere distribuite automaticamente commissioni o quote di competenza di intermediari e partner.
Più aumenta il numero di attori, canali e mercati, più queste attività possono diventare complesse.
Quattro modelli di pagamento nell’Embedded Insurance
Non tutte le esperienze di assicurazione integrata prevedono lo stesso flusso di pagamento. I principali modelli possono essere ricondotti a quattro configurazioni.
1. Polizza aggiunta al checkout
Il cliente acquista un prodotto o un servizio e, nello stesso percorso di acquisto, aggiunge una copertura assicurativa con un prezzo chiaramente identificato.
L’esperienza di pagamento può essere unica, ma il premio assicurativo resta una componente distinta dell’ordine. L’infrastruttura deve quindi permettere di riconoscere, attribuire e riconciliare separatamente la quota relativa alla polizza, anche quando il cliente effettua una sola transazione.2. Pagamento separato della copertura
Il cliente completa prima l’acquisto principale e successivamente sottoscrive e paga la polizza.
La separazione semplifica la distinzione dei flussi, ma introduce più eventi di pagamento e più processi di riconciliazione.
3. Assicurazione inclusa nel prezzo del servizio
In questo modello l’assicurazione non viene acquistata come voce separata, ma è già compresa nel prodotto, nell’abbonamento o nel servizio offerto al cliente.
Il cliente paga quindi un prezzo complessivo, senza visualizzare necessariamente un premio assicurativo distinto. La gestione economica avviene a valle: merchant, compagnia e altri partner devono ripartire l’incasso e regolare le rispettive competenze secondo gli accordi commerciali definiti.
4. Coperture ricorrenti o basate sull’utilizzo
La protezione può essere collegata a un abbonamento oppure a modelli usage-based.
In questo caso l’infrastruttura deve gestire incassi ricorrenti, eventuali variazioni dell’importo, riconciliazione e continuità del pagamento nel corso del rapporto con il cliente.
Come l’Open Finance abilita l’Embedded Insurance
L’Open Finance permette di collegare servizi finanziari e processi operativi attraverso infrastrutture modulari e API.
Applicato all’Embedded Insurance può supportare diverse fasi del customer journey, tra cui:
- verifica dei dati bancari in fase di onboarding;
- incasso dei premi attraverso diversi metodi di pagamento;
- pagamenti Account-to-Account;
- conferma dello stato del pagamento;
- riconciliazione automatica tra transazione e polizza;
- monitoraggio delle transazioni e prevenzione delle frodi;
- gestione e distribuzione dei flussi finanziari tra più soggetti;
- gestione dei pagamenti in uscita.
L’obiettivo non è sostituire l’infrastruttura assicurativa, ma connettere in modo più efficiente gli attori e i flussi finanziari che rendono possibile l’esperienza embedded.
Scopri le soluzioni Fabrick dedicate al settore: Open Finance per il settore assicurativo.
Perché la Payment Orchestration è importante per l’Embedded Insurance
Con l’aumento dei canali e dei partner coinvolti, una singola esperienza cliente può generare transazioni attraverso provider, acquirer e metodi di pagamento differenti.
Una piattaforma di Payment Orchestration permette di centralizzare la gestione di questi flussi, integrando molteplici provider e strumenti di pagamento e automatizzando attività come routing e riconciliazione.
Per le compagnie e per le piattaforme che distribuiscono prodotti assicurativi significa poter:
- ampliare i metodi di pagamento disponibili;
- gestire più canali attraverso un’unica integrazione;
- automatizzare parte dei processi operativi;
- migliorare il controllo sul ciclo di vita delle transazioni;
- ridurre la complessità della riconciliazione;
- adattare più rapidamente l’infrastruttura a nuovi partner e modelli distributivi.


Un pagamento, più beneficiari: il ruolo dello split
In molti modelli di Embedded Insurance il cliente effettua un unico pagamento, mentre le somme devono successivamente essere assegnate a soggetti differenti.
Pensiamo, ad esempio, all’acquisto di un servizio a cui viene abbinata una copertura assicurativa. Parte dell’incasso può essere di competenza del merchant, una parte della compagnia assicurativa e un’altra ancora di un intermediario.
Gestire questi passaggi manualmente significa aumentare il numero di operazioni e riconciliazioni necessarie.
Soluzioni di Financial Split Payments consentono invece di applicare regole predefinite alla suddivisione dell’incasso, gestendo payout e riconciliazione tra i beneficiari coinvolti.
È un modello particolarmente rilevante per marketplace, piattaforme e vendite combinate con servizi embedded.
Scopri Fabrick Financial Split Payments.
Pay by Bank per il pagamento di premi e rate assicurative
Anche la scelta dello strumento con cui il cliente paga può contribuire alla qualità dell’esperienza.
Attraverso l’Open Banking, i pagamenti Pay by Bank consentono di inizializzare un trasferimento direttamente dal conto corrente del cliente, con dati già predisposti e senza dover utilizzare una carta.
Nel settore assicurativo questa modalità può essere utilizzata, ad esempio, per il pagamento di premi o rate assicurative direttamente all’interno del processo digitale, associando ordine e transazione e semplificando la successiva riconciliazione.


Dall’infrastruttura alla pratica: il caso Reale Group
La gestione integrata dei pagamenti assicurativi non riguarda soltanto i nuovi modelli embedded.
Nel percorso di digitalizzazione di Reale Group, Fabrick Payment Orchestra è stata utilizzata per evolvere la gestione degli incassi dei premi e ampliare gli strumenti di pagamento messi a disposizione delle reti e dei clienti.
La piattaforma consente di gestire centralmente servizi come bonifici SEPA, pagamenti PIS, Virtual POS, POS fisici e Pay by Link, automatizzando anche i processi di riconciliazione.
Il risultato è un modello in cui la componente di pagamento diventa parte del processo di digitalizzazione dell’esperienza assicurativa e delle attività operative delle agenzie.
Dall’Embedded Insurance alle esperienze guidate dall’AI
La prossima evoluzione riguarda l’incontro tra Embedded Insurance e Intelligenza Artificiale.
Sistemi di AI possono già intervenire nella comparazione delle offerte, nell’analisi dei bisogni, nella personalizzazione delle coperture e in diverse attività assicurative. L’evoluzione verso modelli agentici potrebbe portare gli agenti AI a svolgere una parte ancora maggiore del customer journey, fino a interagire con strumenti finanziari e sistemi di pagamento entro limiti e autorizzazioni definiti dall’utente.
In questo scenario una piattaforma di Embedded Insurance dovrà quindi essere in grado di supportare interazioni sicure, trasparenti e tracciabili tra compagnie, distributori, provider di pagamento e sistemi AI.
Diventeranno ancora più importanti:
- chiarezza del consenso;
- tracciabilità delle operazioni;
- controllo delle autorizzazioni;
- sicurezza dei pagamenti;
- verificabilità delle decisioni;
- capacità di integrare diversi servizi tramite API.
Per approfondire l’evoluzione dell’AI nei servizi finanziari: AI nei Financial Services: trend, applicazioni e impatto.
Cosa serve per costruire un modello di Embedded Insurance scalabile?
La capacità di proporre una copertura nel momento giusto è solo una parte dell’equazione.
Per compagnie e aziende che vogliono sviluppare modelli di assicurazione integrata, la scalabilità dipende dalla capacità di coordinare tre livelli.
1. Esperienza
La copertura deve inserirsi nel customer journey in modo comprensibile e coerente con il bisogno del cliente.
2. Ecosistema
Compagnie, intermediari, distributori e technology provider devono poter collaborare attraverso infrastrutture aperte e modulari.
3. Flussi finanziari
Incasso dei premi, metodi di pagamento, splitting, payout e riconciliazione devono essere gestiti in modo efficiente, tracciabile e automatizzato.
È proprio su quest’ultimo livello che Open Finance, Payment Orchestration e pagamenti integrati possono trasformare un caso d’uso Embedded Insurance in un modello operativo capace di crescere su più canali, partner e mercati.
FAQ sull’Embedded Insurance
Che cos’è l’Embedded Insurance?
L’Embedded Insurance è l’integrazione di una copertura assicurativa direttamente nel customer journey di un prodotto o servizio non assicurativo. La polizza può essere proposta, acquistata o attivata all’interno dell’esperienza già utilizzata dal cliente.
Che cos’è una piattaforma di Embedded Insurance?
Una piattaforma di Embedded Insurance collega compagnie, distributori e altri provider tecnologici per consentire l’integrazione di prodotti e funzionalità assicurative all’interno di applicazioni, Ecommerce, marketplace o altri servizi digitali. Nei modelli più avanzati integra anche servizi necessari alla gestione dei pagamenti e dei flussi finanziari.
Qual è il ruolo dei pagamenti nell’Embedded Insurance?
I pagamenti permettono di incassare i premi, riconciliare le transazioni con le polizze e distribuire le somme tra i diversi soggetti coinvolti. Nei modelli con più partner, Payment Orchestration e split payments possono automatizzare parte di questi processi e ridurne la complessità.
Fonti
L’assicurazione oltre i canali distributivi tradizionali | IVASS, luglio 2026
Open and Embedded Insurance – Italia, quarta edizione (Dati pubblici ripresi nella sintesi dei risultati dell’Osservatorio) | Capgemini e Italian Insurtech Association, novembre 2025
Third Report on the Application of the Insurance Distribution Directive | EIOPA, marzo 2026
I nostri articoli

Embedded Insurance: come le piattaforme integrate trasformano la distribuzione assicurativa
Euro Digitale: cos'è, come funziona e quando arriva la moneta digitale europea